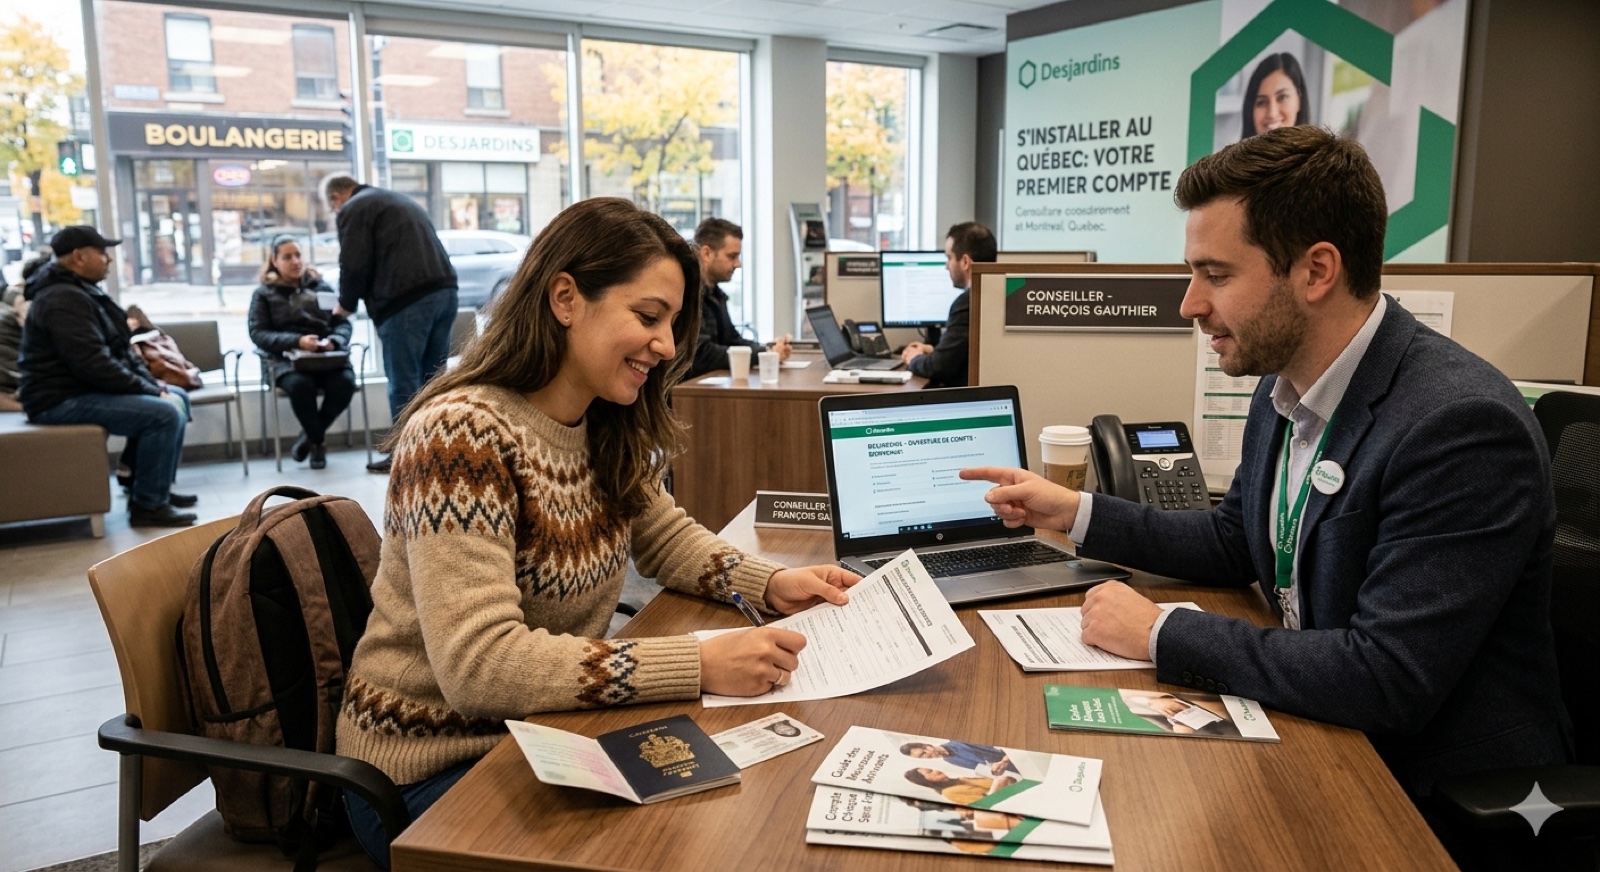
Ouvrir un compte bancaire — l'une des premières démarches après votre arrivée.
1. Pourquoi ouvrir un compte au plus vite
Au Québec, vous avez besoin d'un pour recevoir votre salaire, payer votre loyer, et utiliser une ou de crédit. Faites cette démarche dans votre première semaine.
2. Les grandes banques du Québec
Les principales banques :
- — la plus grande coopérative québécoise
- Banque Nationale — banque québécoise, présente partout
- RBC, BMO, TD, Scotia — grandes banques canadiennes nationales
3. Les forfaits pour nouveaux arrivants
Toutes les grandes banques offrent un qui inclut souvent :
- Un compte chèque sans frais mensuels pendant 1 ou 2 ans
- Une carte de crédit sans historique de crédit requis
- Parfois, une aide ou des conseils pour la location d'appartement
4. Les documents à apporter
Vous devez vous présenter en personne à une succursale avec des pièces d'identité valides, par exemple :
- Votre passeport
- Votre carte de résident permanent ou permis de travail ou d'études
- Une preuve d'adresse au Québec (, facture)
Votre (NAS) n'est pas une pièce d'identité. La banque vous le demandera pour un compte qui rapporte des intérêts, car elle doit déclarer ce revenu à l'impôt. Vous pouvez donc ouvrir un compte chèque avant de l'avoir (voir la FAQ).
5. Le compte chèque vs le compte épargne
Au Québec, on distingue :
- Le , aussi appelé compte courant en Europe — pour les opérations quotidiennes
- Le — pour mettre de l'argent de côté
6. La carte de crédit : essentielle pour bâtir votre crédit
Au Canada, votre est essentiel. Demandez une carte de crédit dès l'ouverture du compte, utilisez-la pour vos petits achats, et payez le solde complet chaque mois pour bâtir un bon dossier.
7. Votre liste d'actions
Suivez ces étapes concrètes pour ouvrir votre compte bancaire. Cochez chaque case au fur et à mesure : votre progression est enregistrée si vous êtes connecté.
8. Forfaits nouveaux arrivants — les grandes banques comparées
Aperçu des forfaits nouveaux arrivants offerts par les principales institutions financières au Québec en 2026.
Repères généraux : après la période d'introduction, comptez 15 à 17 dollars par mois pour un compte équivalent dans toutes ces banques. Pour les transferts internationaux réguliers (envois à la famille à l'étranger), des services tiers comme Wise ou Remitly sont presque toujours moins chers — typiquement 1 à 2 % du montant contre 5 à 8 % via une banque traditionnelle. Comparez les taux du jour avec notre convertisseur de devises.
| Banque | Gratuit | Carte de crédit | Transferts intl | Particularité |
|---|---|---|---|---|
| Desjardins | 12 mois | Visa Desjardins Or | 1er gratuit | Coopérative — ristournes |
| Banque Nationale | 12 mois, puis dégressif jusqu'à l'an 3 | MasterCard Platine | ~16 $ | Programme sur 3 ans |
| RBC | 12 mois | Visa Classique | Tarif réduit | Forte présence intl |
| TD | 12 mois | Aéroplan Visa | Tarif réduit | Bonus ~250 $ |
| Scotia | 12 mois | Scene+ Visa | Gratuit (StartRight) | Conseillers multilingues |
| BMO | 12 mois | MasterCard CashBack | ~10 $ | Programme NewStart |
9. Questions fréquentes
Les questions les plus fréquentes sur l'ouverture d'un compte bancaire : peut-on ouvrir sans NAS, différence entre une banque et une coopérative comme Desjardins, quel forfait pour les transferts internationaux, et que faire en cas de refus.
Puis-je ouvrir un compte avant d'avoir mon NAS ?
Oui. Le NAS n'est pas une pièce d'identité et ne fait pas partie des documents exigés pour ouvrir un compte : vous pouvez ouvrir un compte chèque pour déposer vos fonds. La banque vous le demandera pour un compte qui rapporte des intérêts, parce qu'elle doit déclarer ce revenu à l'impôt.
Pour une demande de carte de crédit, la loi n'exige pas votre NAS, et on ne peut pas vous refuser un produit parce que vous ne le donnez pas quand la loi ne l'exige pas. Le NAS reste une priorité dans la première semaine : il vous le faut pour travailler.
Quelle est la différence entre une banque et une coopérative comme Desjardins ?
Une banque est une entreprise privée détenue par des actionnaires. Desjardins est une coopérative détenue par ses membres — chaque client est aussi propriétaire.
Concrètement, les services sont similaires, mais les bénéfices de Desjardins sont en partie redistribués aux membres sous forme de ristournes. Au Québec, Desjardins a une présence en région beaucoup plus forte que les banques traditionnelles.
Quel forfait est le mieux pour quelqu'un qui envoie souvent de l'argent à sa famille à l'étranger ?
Aucun forfait bancaire traditionnel n'est compétitif sur ce point. Les banques chargent typiquement 25 à 50 dollars par virement plus une majoration défavorable d'environ 2 à 4 % cachée dans le taux de change offert.
Pour des envois réguliers, utilisez Wise (anciennement TransferWise) ou Remitly — frais visibles, taux de change proche du taux interbancaire, et délais souvent inférieurs à 24 heures.
Que faire si on me refuse l'ouverture d'un compte ?
C'est rare au Canada — la loi fédérale oblige les banques à offrir un compte de base à toute personne avec une pièce d'identité valide, indépendamment de son historique ou de son revenu.
Si une succursale refuse, demandez à parler au directeur, ou contactez l'Agence de la consommation en matière financière du Canada au 1 866 461-2232 (service en français) — l'ACFC fait respecter ce droit.
10. Voir aussi
Ces guides apparentés peuvent vous être utiles :
- Signer un bail au Québec — votre bail sert de preuve d'adresse pour ouvrir un compte.
- Choisir un forfait cellulaire au Québec — un autre prélèvement automatique à brancher sur votre nouveau compte.
- Obtenir votre Numéro d'Assurance Sociale (NAS) — il vous le faut pour travailler, et la banque le demande pour un compte qui rapporte des intérêts.
- Combien d'argent apporter au Canada — planifier le transfert de vos fonds avant votre départ.
11. Sources officielles
Pour des informations officielles et toujours à jour, consultez ces pages :
Vous pouvez aussi appeler l'Agence de la consommation en matière financière du Canada au 1 866 461-2232 (service en français ; 1 866 461-3222 pour le service en anglais).
Note de l'auteure : Ne soyez pas intimidé par le vocabulaire bancaire. Toutes les grandes banques ont des conseillers qui parlent plusieurs langues. Demandez de l'aide — c'est leur travail.